دانلود فایل
بزرگترین مرجع دانلود فایلدانلود فایل
بزرگترین مرجع دانلود فایلهورمون ها و تنظیم کننده های رشد گیاهی
 هورمون ها و تنظیم کننده های رشد گیاهینام پروژه : هورمون ها و تنظیم کننده های رشد گیاهی تصاویر واقعی محصول :
|
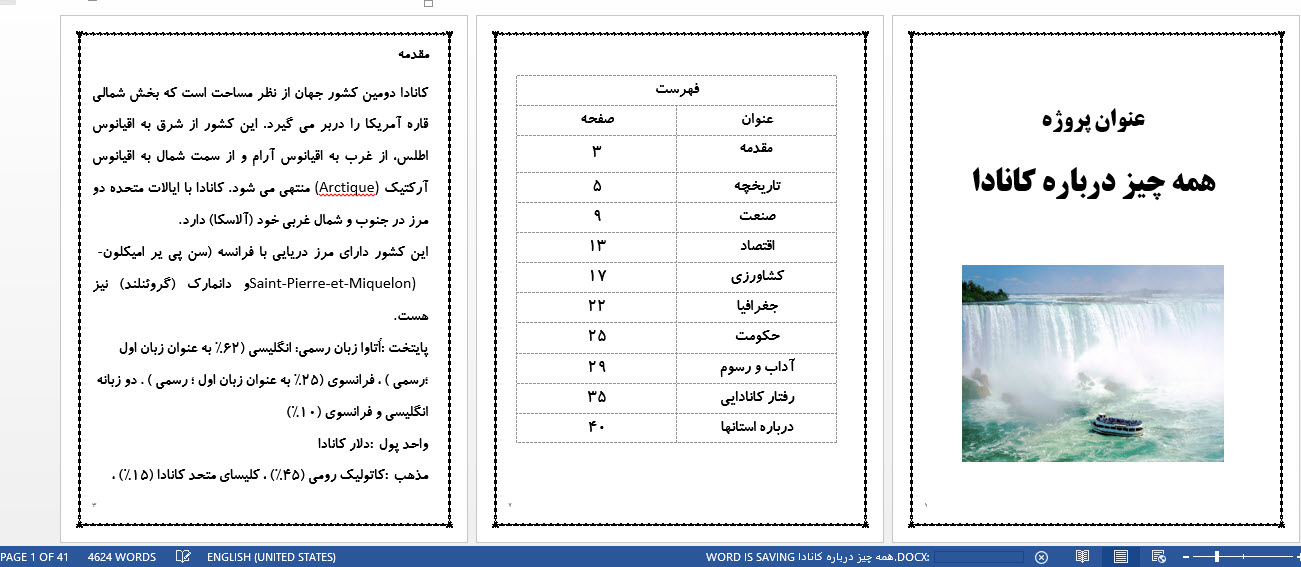
همه چیز درباره کانادا
 همه چیز درباره کانادا
تصاویر واقعی محصول :
|
بررسی رابطه بین ساختار مالکیت و مدیریت موجودیها
بررسی رابطه بین ساختار مالکیت و مدیریت موجودیهافهرست عنوان صفحه 1-8- ابزارهاوروشهایجمعآوریاطلاعاتدادهها8 1-12- تعریفعملیاتیاصطلاحاتوواژهها10 2-2- مبانیومفاهیمنظریدرموردحاکمیتشرکتی14 2-3- مبانیومفاهیمنظریدرموردمدیریتموجودیها34 3-5- تعریفمتغیرهایتحقیقونحوهمحاسبهآنها68 3-7- ابزاروشیوهگردآوریاطلاعاتودادههایتحقیق72 3-8- روشهایآماریبکاررفتهبرایآزمون72 5-6- پیشنهادهاییبرایپژوهشهایآتی98 چکیده امروزه اگر شرکتها بخواهند از مزایای جهانی شدن سرمایه برخوردار شوند و قابلیت آن را داشته باشند تا سهام خود را در بورس های معتبر جهانی عرضه نمایند و از این طریق بتوانند سرمایههای کم هزینه و بلند مدتی را جذب کنند، عواملی از جمله یک برنامه ریزی منظم مدون تحت نظام حاکمیت شرکی ضررورت دارد. و همچنین انبارها یکی از حیاتیترین و اساسیترین بخشهای تولیدی میباشد. زیرا با ارزشترین داراییهای مجموعه در آنجا نگهداری میشود. لذا استفاده از بروزترین و بهترین روشهای انبارگردانی و کنترل موجودی یکی از نیازهای اساسی صنایع تولیدی میباشد . در این پژوهش بررسی رابطه بین ساختار مالکیت و مدیریت موجودی هاشرکتهای پذیرفته شده در بورس اوراق بهادار تهران می باشد. درصد مالکیت اعضای هیأت مدیره، درصد مالکیت سرمایهگذاران ، دوگانگی وظیفه مدیرعامل، اندازه هیأت مدیره، ازجمله مکانیزمهای حاکمیت شرکتی در نظر گرفته شده در این پژوهش هستند ومدیریت موجودی ها نیز شامل شاخص نسبت مدیریت موجودی ها ( نسبت متوسط موجودی ها به فروش ) می باشد. با نمونهای مشتمل بر110 شرکت پذیرفته شده در بورس اوراق بهادار تهران وبا بهکارگیری دادههای سالهای1390-1385 (قلمرو زمانی7 ساله) وبا استفاده از تکنیک رگرسیون فرضیههای تحقیق موردآزمون قرار گرفتند. نتایج حاصل از این تجزیه وتحلیل حاکی ازآن است که:
کلمات کلیدی: حاکمیت شرکتی – ساختار مالکیت- مدیریت موجودی ها- سرمایهگذاران نهادی- مالکیت عمده -1 مقدمهحاکمیت شرکتی مجموعه قوانین و رویههای حاکم بر روابط مدیران،سهامداران و حسابرسان شرکت است که با اعمال یک سیستم نظارتی ازحقوق سهامداران حمایت میکند و اساسیترین رکن بحث حاکمیت شرکتی اطمینان یافتن از اعمال حاکمیت صحیح سهامداران بر اداره شرکت است و با توجه به اینکه رویههای کارآمد راهبری شرکتی برای عملکرد صحیح بازار سرمایه و کل اقتصاد کشور حیاتی و لازمه جلب و حفظ اعتماد عمومی است و از زمانی که مالکیت از مدیریت تفکیک شده، نظارت بر مدیران بسیار دشوار گردیده است بنابراین، ساز و کارهای نظارتی متعددی پیشنهاد شده است تا بتواند هزینههای نمایندگی را کاهش دهد. استقرار مناسب سازوکارهای راهبری شرکتی، اقدامی اساسی برای استفاده بهینه از منابع، ارتقای پاسخگویی، شفافیت، رعایت انصاف و حقوق همه ذی نفعان شرکت است. برای کاهش هزینههای نمایندگی راهبری شرکتی از سیستمهای نظارتی متفاوتی استفاده میکند که این سازوکارها به صورت زیر هستند: الف- سازوکارهای برون سازمانی؛ ب- سازوکارهای درون سازمانی، ج- قوانین دولتی. با توجه به ساختار مالکیت متفاوت و غیر متجانس در کشورهای مختلف با درنظر گرفتن این موضوع که از شرایط غیر مشابه اجتماعی، اقتصادی و قانونی در این کشورها نشات میگیرد و همچنین سرمایه گذاران نهادی، بازیگران اصلی بازارهای مالی هستند که نفوذ آنها در حاکمیت شرکتی در پی سیاستهای خصوصی سازی پذیرفته شده به وسیله کشورهای مختلف افزایش یافته است، میتوان به این نتیجه رسید که سرمایه گذاران نهادی در بسیاری از سامانههای حاکمیت شرکتی اهمیت زیادی دارند (نجار و تیلور[1]،2008). مالکان نهادی در نظارت شرکتها بر حقوق صاحبان سهام نگهداری شده توسط آنها نقش کلیدی دارند. مالکان (سهامداران) شرکت، حقوق متفاوتی دارند؛ از جمله این حقوق انتخاب هیات مدیره است که به عنوان نماینده برای نظارت بر عملکرد مدیران شرکت فعالیت میکنند. از سوی دیگر، سهامداران عمده در انتقال اطلاعات به سایر سهامداران نقش قابل ملاحظه ای دارند. آنها میتوانند اطلاعات خصوصی از مدیریت کسب کنند و اطلاعات را به دیگران انتقال دهند (نجار و تیلور،2008). بیشتر واحدهای صنعتی و تولیدی در کشورمان، علیرغم برخورداری از ماشینآلات و وسائل نسبتا" پیشرفته، فاقد یک روش و نظام صنعتی به منظور بهرهبرداری صحیح از امکانات خود هستند. یکی از ابزارهای بسیار مهم در مدیریت یک سازمان، بهره صحیح از دارائیهای آن میباشد. قسمت عمدهای از دارائیهای مؤسسات در موجودی ا نبارهای آن نهفته و انباشته شده است. مدیران اجرایی درصددند تا بهترین ترکیبی را که متضمن حداکثر سود یا حداقل هزینه برای موسسه باشد تعیین کنند. لذا با توجه به اهمیت موضوع،در تحقیق حاضر تلاش میشود رابطه بین ساختار مالکیت به عنوان یکی از مکانیزم های حاکمیت شرکتی و مدیریت موجودیها مورد بررسی قرار گیرد.
1-2- بیان مسالهحاکمیت شرکتی مجموعه قوانین و رویههای حاکم بر مدیران،سهامداران، حسابرسان، شرکت است که با اعمال یک سیستم نظارتی از حقوق سهامداران حمایت میکند. با توجه به اینکه سازمانهای امروزی به منظور کاهش تعارض منافع بین سهامداران و مدیریت بر مجزا سازی مالکیت از مدیریت تاکید میورزد، لذا با افزایش تعداد سهامداران و نیز بالاخص سهامداران عمده، تضاد منافع در بین سهامداران و مدیران و نیز میان سهامداران افزایش مییابد تا جای که ممکن است بر امور نظارت وکنترل بر عملکرد مدیریت شرکت خدشه وارد کند. با توجه به اینکه در مالکیت اغلب شرکتها پذیرفته شده در بورس اوراق بهادار تهران، سهامداران عمده ای وجود دارند که از نظر تئوری حاکمیت شرکتی دارای توانایی اعمال نظارت بیشتری در مقایسه با سهامداران جزء هستند لذا تعیین نوع ساختار مالکیت و ترکیب سهامداران شرکت، یک ابزار کنترل و اعمال حکمرانی در شرکتهاست. این بعد از حاکمیت شرکتی در قالب ابعاد مختلف تعیین کننده است. نوع مالکیت شرکت نظیر توزیع مالکیت، تمرکز مالکیت، وجود سهامداران اقلیت و عمده در ترکیب مالکیت شرکت و درصد ماکیت آنها قابل بررسی است. همچنین ترکیب سهامداران شرکتها از الگوی متفاوتی نظیر سهامداران حقوقی، مالکیت مدیریتی، سهامداران خصوصی و دولتی تبعیت میکند. هر کشور با توجه به نوع فرهنگ، زمینه تاریخی، فضای حقوقی و نهادهای حاکم بر آن دارای چارچوب خاصی برای حکمرانی میباشد. در کشور ما طی چند سال اخیر،کوششهایی برای شناساندن ماهیت نظام حاکمیت شرکتی واهمیت آن از بعد نظارت بر بنگاههای اقتصادی صورت پذیرفته است. در سازمان بورس اورق بهادار ایران،صرفا آیین نامه " نظام راهبری شرکت" تهیه و ارایه شده است ولیکن از بعد قوانین و مقررات، فعالیت و اقدامات خاصی برای نهادینه کردن این مقوله در سطح شرکتها و اعمال آن در بازار سرمایه صورت نگرفته است. موجودی کالا نشان دهنده یکی از مهمترین و پیچیدهترین داراییهایی است که در سطح شرکت و در سطح کلان اقتصادی کنترل میشود. رابطه زیربنایی بین استراتژی سازمان و موجودیها باعث ایجاد بسیاری از تحقیقات فعلی شده است که به بررسی ابعاد معمول آن میپردازند. مثالهایی از این ابعاد شامل حجم و ساختار موجودیها و انگیزههای مدیریت موثر موجودیها است؛ پارامترهایی که بر سیاست موجودیها اثرگذار هستند و بر عوامل تعیین کننده بازگشت موجودیها نیز تاثیرگذارند. در این زمینه، برخی مطالعات تجربی و نظری انجام شدهاند تا به بررسی رابطه بین موجودیها و موضوعات مهم مدیریتی و مالی گوناگون بپردازند. مثالهایی در مورد این موضوعات شامل ساختار سرمایه، ابهام در تقاضا، انتخاب معیار ریسک، ریسک گریزی، نقدشوندگی و محدودیتهای مالی، ادراکات مدیریتی، هزینههای معاملات، طراحیهای سازمان، بازار سهام، ساختار مالکیت و مسئولیت اجتماعی سازمان میباشد. مطالعه تحقیقات پیشین نشان میدهد بررسی رابطه ساختار مالکیت و مدیریت موجودیها کمتر مورد توجه بوده و این موضوع در تحقیقات داخلی بیشتر مشهود است. بنابراین تحقیق حاضر به منظور بررسی این رابطه طراحی شده و در نظر دارد به این سوال مهم پاسخ دهد که آیا بین ساختار مالکیت و مدیریت موجودیها رابطه ای وجود دارد؟ 1-3- اهمیت و ضرورت تحقیقامروزه اگر شرکتها بخواهند از مزایای جهانی شدن سرمایه برخوردار شوند و قابلیت آن را داشته باشند تا سهام خود را در بورس های معتبر جهانی عرضه نمایند و از این طریق بتوانند سرمایههای کم هزینه و بلند مدتی را جذب کنند، عواملی از جمله یک برنامه ریزی منظم مدون تحت نظام حاکمیت شرکی ضررورت دارد. یک شرکت سهامی پذیرفته شده در بورس باید بداند تا چه اندازه خود را با نظام حاکمیت شرکتی وفق داده است، آیا این اصول و ضوابط با مبانی پذیرفته شده ببین المللی مطابقت دارد یا خیر؟ تبعیت از اصول و شیوههای مناسب نظام مزبور باعث افزایش اعتماد سرمایه گذاران میشود و هزینه سرمایه را کاهش داده و موجب تقویت بازارهای مالی میگردد. نظام حاکمیت شرکتی بر ارزش بازار شرکتها نیز اثر گذاشته و شرکتها را وادار مینماید تا در جهت کارآیی بیشتر در محیطی رقابتی وارد و از این طریق سودی قابل توجه را نصیب خود نمایند (سجادی،1388). در اهمیت نظام حاکمیت شرکتی برای موفقیت شرکتها و رفاه اجتماعی شکی نیست. این موضوع با توجه به رخدادهای اخیر اهمیت بیشتری یافته است. دورشکستگی شرکتهای بزرگ از قبیل اندرون[2]، ورلدکام[3] و...... موجب شده بیش از پیش بر ضرورت ارتقا و اصلاح حاکمیت شرکتی در سطح بین المللی تاکید شود. به دنبال این ورشکستگیها، کشورها به سرعت واکنش بازدارند نشان دادند و در امریکا لایحه سر بینز - آکسلی[4] در ژولای 2002 تصویب و از سال 2004 لازم الاجرا گردید (گرانت و ویسکانتی[5]،2006). این نظام به عنوان یکی از مهمترین سازو کارهای کنترلی و نظارتی میتواند عامل مهمی جهت بر پایی عدالت گردد. ایجاد و اجرای نظام مزبور برای کشورهایی که قصد اجرای برنامه خصوصی سازی به ویژه از طریق انتشار سهم را دارند، به صورت یک الزام سیاسی و اقتصادی است. اگر چه سطح مالکیت شرکتهای سهامی بزرگتر در کل جامعه ایران فراگیر نشده است اما واگذاری سهام عدالت و تحقق شعار عدالت محوری در سطح جامعه ضرورت توجه به نظام حاکمیت شرکتی را نشان میدهد. از طرفی، نظام مزبور باعث کاهش هزینههای سرمایه ای شده است ودر نتیجه ارزش شرکت را افزایش میدهد که این موضوع منجر به جذب سرمایه گذاری شده واشتغال را به همراه دارد. یکی از مکانیزم های مهم حاکمیت شرکتی ساختار مالکیت است که انتظار میرود بر جنبههای مختلف مالی و غیرمالی از جمله مدیریت موجودیها و بهینه سازی ظرفیت انبارها تاثیرگذار باشد. بررسی رابطه مفروضی ساختار مالکیت و مدیریت موجودیها و کشف رابطه احتمالی آنها میتواند در ایجاد ارزشی برای شرکتهای تولیدی و به تبع حفظ حقوق سهامداران موثر باشد و از آنجایی که این موضوع در تحقیقات پیشین کمتر مورد توجه بوده و انجام پژوهشهای تجربی در این خصوص ضروری مینماید. انبارها یکی از حیاتیترین و اساسیترین بخشهای تولیدی میباشد. زیرا با ارزشترین داراییهای مجموعه در آنجا نگهداری میشود. لذا استفاده از بروزترین و بهترین روشهای انبارگردانی و کنترل موجودی یکی از نیازهای اساسی صنایع تولیدی میباشد. تعریف استانداردها و محصولات ومدیریت موجودی انبار در راستای نیازهای تولید. حتی در بودجه ریزی و حفظ وسرمایه های مادی مجموعه تاثیر دارد 1-4- اهداف تحقیقاهداف اساسی این تحقیق عبارتاند از: تبین رابطه مالکیت نهادی و مدیریت موجودیها تبیین رابطه مالکیت مدیریتی ومدیریت موجودیها تبیین رابطه سهامدار عمده ومدیریت موجودیها تبیین رابطه مالکیت دارندگان بیش از 5% سهام ومدیریت موجودیها
1-5- فرضیات تحقیقفرضیات اساسی تحقیق عبارتاند از: بین مالکیت نهادی و مدیریت موجودیها رابطه معنی دار وجود دارد. بین مالکیت مدیریتی و مدیریت موجودیها رابطه معنی دار وجود دارد. بین سهامدار عمده و مدیریت موجودیها رابطه معنی دار وجود دارد. بینمیزانمالکیتدارندگانبیش از5% سهام و مدیریت موجودیها رابطه معنی دار وجود دارد. 1-6- قلمرو تحقیقدر بحث قلمرو تحقیق، سه نوع قلمرو موضوعی،مکانی و زمانی مطرح میشود (خاکی،1384) قلمرو موضوعی این تحقیق، مباحث و مفاهیم مرتبط با رابطه بین ساختار مالکیت و مدیریت موجودیها را در بر میگیرد. قلمرو زمانی شامل یک دوره زمانی 6 ساله از فروردین 1385 تا اسفند ماه 1390 بوده قلمرو مکانی آن شرکتهای تولیدی پذیرفته شده در بورس اوراق بهادار تهران میباشد. 1-7- روش تحقیقروش تحقیق حاضر از نظر هدف کاربردی است. زیرا نتایج آن را میتوان در عمل بکار گرفت.در ضمن تحقیق حاضر به لحاظ اجرا یک تحقیق توصیفی- همبستگی است زیرا بدون دخل و تصرف وضع موجود را توصیف میکند. و در بررسی رابطه متغییر ها از رگرسیون و همبستگی استفاده میشود. به لحاظ ماهیت دادهها نیز این پژوهش پس رویدادی تلقی میشود زیرا در آن از دادههای گذشته شرکتها استفاده شده میشود. 1-8- ابزارها و روشهای جمع آوری اطلاعات دادههااطلاعات مورد نیاز بخش ادبیات تحقیق از کتب و مجلات تخصصی فارسی و لاتین و مقالات استخراج شده از اینترنت، گردآوری شده است (روش کتابخانهای). دادهها مورد نیاز برای آزمون فرضیههای تحقیق از گزارشات بورس (صورتهای مالی سالانه و یادداشتهای توضیحی و در جهت محاسبه متغیرهای تحقیق در یک بانک اطلاعاتی ذخیره شده است. همچنین از نرمافزارهای اطلاعرسانی سازمان بورس شامل نرمافزار رهآورد وتدبیر پرداز نیز برای تکمیل و کنترل اطلاعات استفاده شده است. پس از جمعآوری اطلاعات و دادهها با ورود اطلاعات به Excel متغیرهای تحقیق با استفاده از این نرمافزار محاسبه گردیده است. سپس نتایج حاصل از اندازهگیری متغیرها به منظور محاسبات آماری وارد نرمافزار 6EVIEWS گردیده است. 1-9- جامعه آماریجامعه آماری این تحقیق کلیه شرکتهای تولیدی پذیرفته شده در بورس اوراق بهادار تهران میباشد که از ابتدای سال 1385 لغایت 1390 در بورس فعال بودهاند. در یک دوره زمانی 6 ساله که از ابتدای سال 85 اغاز تا پایان سال 1390 ختم میشود. 1-10- نمونه آماریبرای انتخاب نمونه آماری مناسب که یک نماینده مناسبی برای جامعه آماری مورد نظر باشد از روش حذفی استفاده شده است. برای این منظور 3 معیار در نظر گرفته شده است و در صورتیکه یک شرکت کلیه معیارها را احراز کرده باشد به عنوان یکی از شرکتهای نمونه انتخاب شده است معیارهای مذکور عبارتاند از: 1- شرکتها باید تولیدی باشند 2- سال مالی شرکتها باید پایان اسفند ماه باشد و شرکت نباید در طول سالهای مالی مورد بررسی تغییر سال مالی داده باشد. 3- شرکتها مورد بررسی باشد از ابتدای سال 1385 تا پایان سال مالی 1390 در بورس اوراق بهادار تهران عضو باشد. بعد از مدنظر قرار دادن کلیه معیارها بالا، تعداد نمونه مورد نظر 110 شرکت شد و مشاهدات ما به 660 سال- و شرکت رسید. تعداد شرکتها نمونه در فصل سوم آورده شده است. 1-11- روش تجزیه وتحلیل دادههاتحقیق حاضر درصدد یافتن رابطه بین ساختار مالکیت و مدیریت موجودیها است بنابراین از نوع تحقیقات کاربردی با رویکرد پس رویدادی (از طریق اطلاعات گذشته) میباشد که با استفاده از روش همبستگی انجام میشود. به منظور بررسی رابطه متغیرها از رگرسیون چند متغیره مبتنی بر دادههای پنل استفاده میشود. در مدلهای رگرسیونی به منظور تاثیر مدل از آماره f و سطح منحنی داری متناظر با آن استفاده میشود و برای تاثیر ضرایب جزئی در مدل از آماره t مربوط به متغیر و سطح معنی داری آن استفاده میشود. هرگاه سطح معنی داری متغیرهای مورد اشاره کمتر از 5% باشد به ترتیب مدل کلی و ضریب جزئی معنی دار تلقی میشوند. در ضمن برای بررسی عدم هم خطی بین جملات اخلال از آماره دوربین واتسون استفاده میشود. 1-12- تعریف عملیاتی اصطلاحات و واژههامدیریت موجودیها[6] (IVS) اثربخشی مدیریت موجودیها، به عنوان متغیر وابسته این تحقیق، بر حسب مشخصههای گوناگون توضیح داده میشود. به دنبال کاری که قبلا در این زمینه انجام شده بود، کارایی مدیریت موجودی با نسبت موجودیها به فروش (IVS) مشخص میشود. نسبت موجودیها به فروش با تقسیم متوسط موجودیها به فروش محاسبه میشود. که اطلاعات مربوط به این متغیر از صورتهای مالی و از نرم افزار ره آورد نوین استخراج شده است. (وهب 2013) در صد مالکیت سرمایه گذاران نهادی[7](INS) آن درصد از سهام شرکت در اختیار بانکها، شرکتهای بیمه، صندوقهای باز نشتگی، شرکتهای سرمایه گذاری و....... میباشد. دادههای مورد نیاز جهت محاسبه در صد مالکیت سرمایه گذاران نهادی از نرم افزار ره آورد نوین استخراج شده است. (زین الدینی 1390) مالکیت مدیریتی[8] (MAN) مالکیت مدیریت با نسبت سهام تحت مالکیت مدیریت ارشد تقسیم بر کل تعداد سهام اندازه گیری میشود که اطلاعات مود نظر جهت محاسبه ماکیت مدیریتی از نرم افزار ره آورد نوین استخراج شده است. (زین الدینی 1390) [1] Najjar and Taylor [2] Enron [3] WorldCom [4] Sarbanes-Oxley [5] Grant & Visconti [6] inventory management [7] Institunational Investor Ownership [8] Managerial ownership |
خلاصه کتاب چهار مفهوم اساسی در روانکاوی
خلاصه کتاب چهار مفهوم اساسی در روانکاویخلاصه کتاب چهار مفهوم اساسی در روانکاوی به تعداد 38 صفحه pdf ژَک لَکان
یک - تکفیر
دو ضمیر ناآگاه فروید و ضمیر ناآگاه ما
|
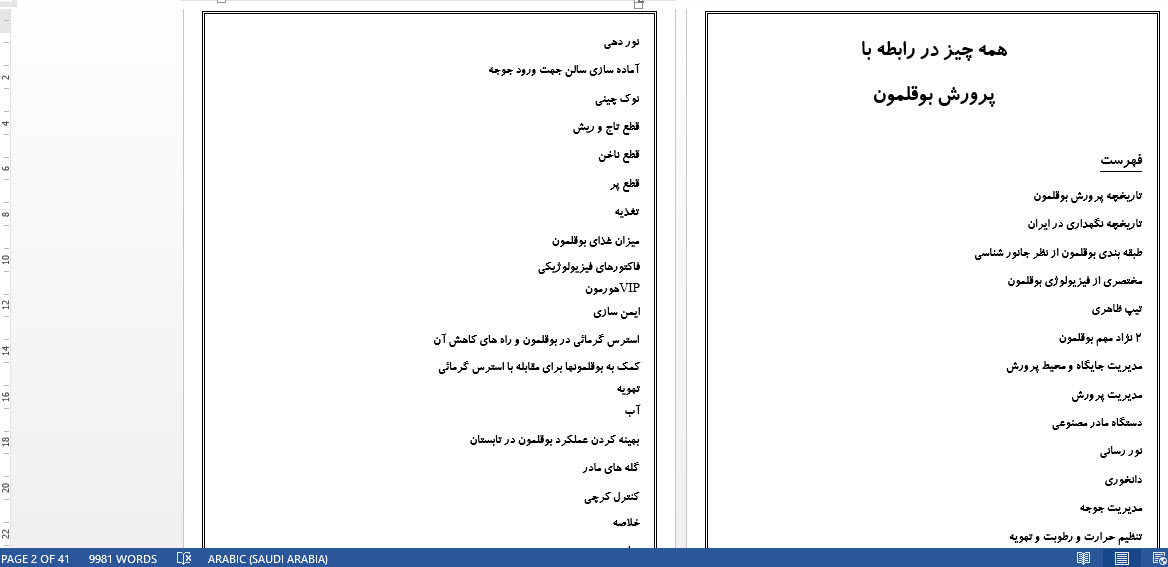
همه چیز در رابطه با پرورش بوقلمون
 همه چیز در رابطه با پرورش بوقلموننام پروژه : همه چیز در رابطه با پرورش بوقلمون تصاویر واقعی محصول :
|